希鸥网原创深度稿件
2015年5月,北京百子湾。一间1200平方米的老厂房被改成了办公室:微信扫码开门,手机预约会议室,云打印,云投影。一个ID可以掌握空间里所有的办公资源。
做这件事的是三个人。王晓鲁,1982年8月生于北京,清华大学热能工程系本硕连读,后在法国工程师学院取得MBA,做过阿塞洛米塔尔能源咨询师、剑桥能源咨询经理、复星能源集团投资总监,也自己创办过投资咨询公司。另外两位联合创始人温梦飞和李文磊,是典型的技术极客——两人早年在英国创办过一家BI公司,后来以8000万美元卖给了以色列公司。
三个人凑在一起想做的事,后来被总结成一个词:OaaS,Office as a Service,办公即服务。用他们自己的话说,是把办公空间当作一件"服务型产品"来打磨,由智能系统、空间设计、运营服务三块拼成。
这个起点在当时的行业里算"另类"。2015年,优客工场、无界空间、方糖小镇、WE+酷窝、裸心社、洪泰创新空间密集成立,打法高度一致:融资、拿地、开空间、抢规模。梦想加先花了一年多做产品标准化,直到2017年才开始进外埠城市。
踩在大众创业的封口纸上,资本很快给这支精英团队做出了定价。
2015年6月,天使轮100万美元,险峰长青、英诺资本等联合投资;2015年12月,A轮500万美元,愉悦资本领投;2017年5月,B轮2000万美元,愉悦资本领投,险峰长青、闪银跟投;2017年11月,B+轮,鸥翎投资、愉悦资本进入;2018年3月,B轮系列3亿元,鸥翎投资、巨人集团旗下M31 Management、愉悦资本参与,铂涛酒店集团创始人郑南雁进入董事会。
真正的顶点在2018年8月。梦想加宣布完成1.2亿美元C轮融资,由高瓴资本、General Atlantic(泛大西洋投资)领投,险峰长青、愉悦资本、鸥翎投资、M31资本跟投,公司估值超过40亿元。这是当时国内联合办公及办公服务行业单笔最大融资,梦想加也成为办公服务领域唯一完成C轮融资的品牌。到2022年,天眼查口径显示公司又完成了C+轮。
高瓴资本合伙人黄立明当时的评价被反复引用:"对科技、对效率,极致的、无限的、孜孜不倦地追求,在创造一个全新的办公室解决方案,它代表了一种未来。"
投资人的钱不是给情怀的。2017年3月,王晓鲁在亿欧的专访里说过一句很有底气的话:联合办公是一个盈利性很强的业态,"联合办公不赚钱才是伪命题"。他的依据是两条:运营效率高、空间入驻率超过80%。他当时称,梦想加所有开业满三个月的空间均已实现单店盈利,并将在2017年内实现盈亏平衡。
2018年接受创业邦采访时,数据被进一步放大:每个空间入驻率95%以上,开业当天即有30%的企业入驻,一到两个月满租;三年多时间布局北京、成都、上海、杭州、西安约30万平方米、近40个办公空间。客户名单里既有中粮这样的央企,也有百度、腾讯、滴滴、头条、蔚来、快手。
同样在2018年,有媒体报道它"5月内签约10余万平米",截至当年5月新增签约面积达20万平方米,开发速度同比增长超过十倍;位于北京CBD的佳兆业广场项目一万多平方米,是当时CBD区域最大的单体联合办公空间。
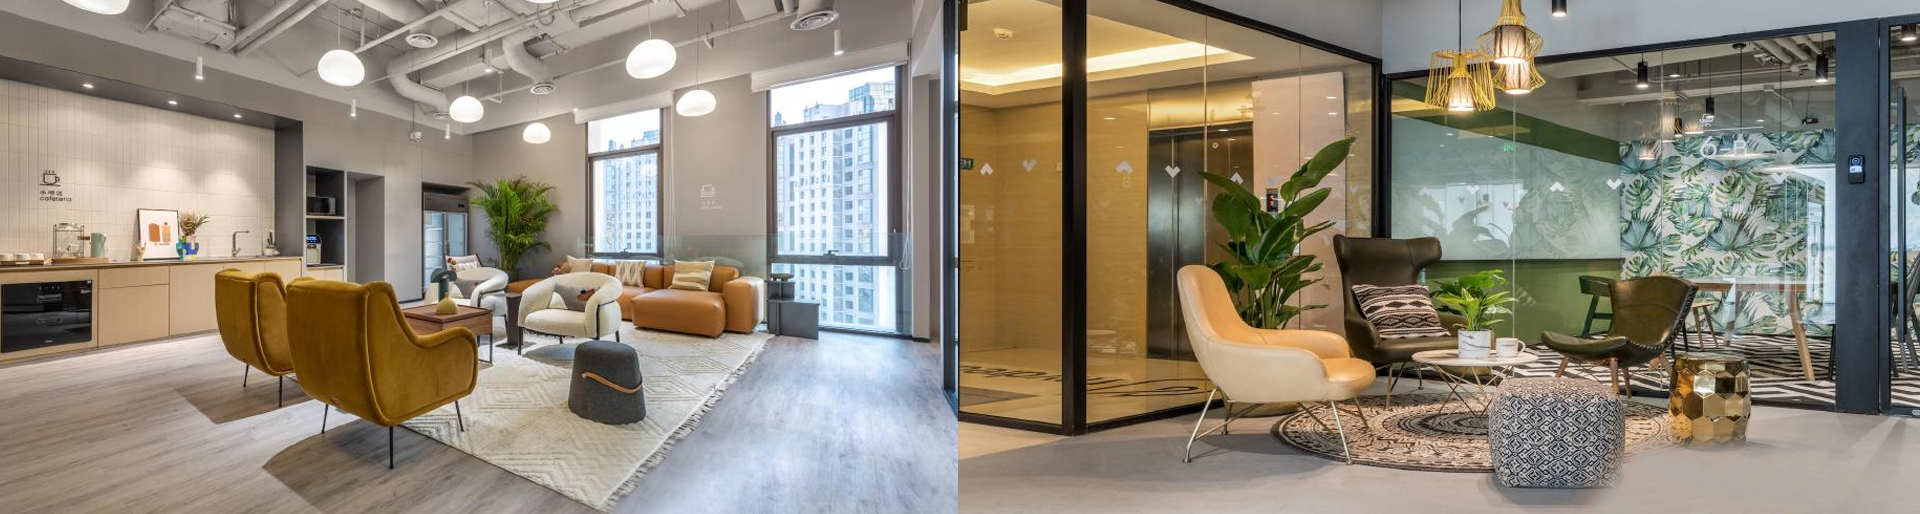
王晓鲁反复强调过一件事:梦想加不是"二房东",而是轻资产。
2017年他对《北京晚报》解释过模式:与楼宇业主合作,业主提供场地与前期装修投入,梦想加负责设计方案、空间改造、招商、运营,然后把改造好的空间租出去,与业主做利润分成。这个结构决定了它的收入是"服务费+分成",而不是"租金差"。
这套说辞在行业上行期非常有效,因为它同时满足了两个叙事:一是比WeWork的"租进租出"更轻,二是比纯二房东更像科技公司——公司100人的团队里,60%是设计、研发与软硬件开发人员。
但轻资产不等于轻风险。分成的另一面,是它对入驻率的绝对依赖:空间一旦空置,业主的分成归零,梦想加的服务费也归零,而团队、系统、品牌的固定成本照付。这也是为什么"入驻率95%"这个数字在那几年被反复强调——它不是炫耀,是商业模式的命门。
2021年,梦想加迎来荣誉的顶点。这一年它拿到工信部专精特新"小巨人",也是北京市第一批"专精特新"小巨人;早在2019年4月,它成为全亚洲首个获得WELL认证的联合办公品牌。在《2020—2021中国联合办公行业白皮书》的综合竞争力评分里,梦想加以84.5分排第一,身后是优客工场(83.0)、氪空间(81.0)、WeWork中国(79.8)。
2021年9月30日,官方口径是:在北京、成都、上海、杭州、西安、南京、深圳运营60个办公空间,运营管理面积超40万平方米,自研智能系统管理面积超150万平方米,为7座城市6万多位用户服务,累计客户3800多家。
2021年4月,清华校友总会城乡建设专委会做了一期访谈,王晓鲁是第一期受访者。在那篇访谈里,他讲了两段话,现在回头看很有意味。
一段关于取舍:"在公司管理中,我更多的时间是在说'不'而不是说'是'。面对诱惑,创业者需要独立思考和坚持初心,在我们创业初期,面对其它企业的快速扩张,梦想加坚持选择轻资产和精细化模式。"
另一段关于行业:"过去同样叫'联合办公'的企业,如今已经发展得完全不同,有的是标准二房东,有的其实是孵化器,也有单纯的资源型企业。但梦想加和大家都不一样。"
话说得很稳。但同一时期,行业已经在退潮。
我们可以相信梦想加团队的审美、融资能力,但确实也欠缺大多数精英创业者普遍没有的能力——造血能力。明星光环,精英创业,只会花钱,不懂赚钱。
2019年9月,人民网的一篇报道里,梦想加市场高级总监李峥说了一句很直接的话:新开店的联合办公空间减少、盈利能力弱,"最直接的原因是平台的造血能力不强"。他补充,"联合办公领域的进入门槛看似不高,但盈利门槛很高"。
同一篇报道里,王晓鲁的说法是:估值走高是资本对市场前景的认可,估值下调也是回归理性认知,"只有将精力集中在深耕技术和服务上,以提升精细化运营能力,实现单店盈利,才能够获得市场和业界的持续认可"。
西南证券新经济研究首席分析师陈杭的判断更冷静:"这不是一个挣快钱的行业,在经历野蛮生长后,只有不断增强'造血'能力,才能获得市场认可实现长期发展。"
一边是创始团队自己说"造血能力不强是行业病根",一边是公司持续融资、持续扩张。这两件事在2019年还能并存,因为资本还在给时间。
行业的下坠速度比预想快。
2023年8月,和讯网一篇报道的标题已经把结局写完了:"WeWork濒临破产,办伴暴雷……共享办公模式真的跑不通吗?"在这篇报道里,梦想加还在"这些品牌"的名单中,与方糖小镇、筑梦之星、创富港并列。
但至少在2023年上半年,梦想加仍在正常输出。2023年3月,梦想加EDGE空间研究院联合中国建筑科学研究院发布《后疫情时代办公生态白皮书》,提出"2023年办公生态八大趋势",从社交型总部、健康办公标准,一直讲到分布式企业与数字游民。文章末尾的引导语是:"从办公空间开始成本优化,进入梦想加小程序进行预约咨询。"
这篇白皮书的语气仍然自信,甚至有点前瞻——它讨论的是"每个人都拥有自己专属的智能办公场景",设想早晨8点自动驾驶上班、系统提前预约工位的画面。
然后就是停更。
公众号"我的梦想加"的最后一条更新,是一场"最美开光工位"的评奖活动,结尾在预告"双十二"活动。那大概是2023年12月。此后,这个曾经一天能推三条内容、写满"6万用户""3800家企业客户""亚洲首个WELL认证"的账号,安静了。小程序也随之下线。
企业真正的结局,往往写在工商档案和裁判文书里,而不在公众号里。
第一个信号出现在2023年7月10日。这一天,"北京梦想加科技有限公司"的法定代表人由王晓鲁变更为李兰香。同一天,一家新公司"成都梦想加智慧加速三科技有限公司"成立,法定代表人也是李兰香。
在这之前,这家公司的法定代表人还有过一个中间人:熊道霞。北京梦想加信息技术有限公司北京第十分公司的负责人变更记录显示,链条是"王晓鲁→熊道霞→李兰香"。
李兰香不是只出现在一家公司。第三方工商信息平台显示,她关联的企业超过70家,其中大量是梦想加各地的项目公司、智慧加速公司、餐饮管理公司。在一些公司里,她同时担任法定代表人、董事、经理、财务负责人四个职务——这是极强的"集中签署"特征,通常出现在集团对下属主体做统一代持或统一管理的场景中。
第二个信号是资本层面的收缩。2024年7月31日,北京梦想加科技有限公司的注册资本由5000万元变更为200万元,缩水96%。同期,公司出现多条减资公告。
第三个信号是主体大面积异常。北京梦想加信息技术有限公司北京第十分公司,2025年8月14日因"通过登记的住所或者经营场所无法联系"被列入经营异常名录,2025年10月9日、2026年7月9日又因未按期公示年报再被列入,并被税务机关列为"税务非正常户"。北京第四分公司已于2024年9月6日注销。
第四个信号是司法记录。北京梦想加信息技术有限公司被列为失信被执行人,公开记录里有三条典型案件:(2025)苏0105执4001号,南京市建邺区人民法院,2025年7月18日发布,履行情况"全部未履行";(2025)沪0112执8929号,上海市闵行区人民法院;(2024)京0105执42531号,北京市朝阳区人民法院。
北京梦想加科技有限公司的风险画像更直接:自身风险174条,被法院列为限制高消费企业15次,是最高人民法院公示的失信公司,2026年5月22日又新增被执行人信息,投资的北京梦想加智慧加速科技有限公司同样被限高18次。
而李兰香本人,也在这份限高名单上。
把时间线并排放,会看到一组很难忽视的重合:
2023年7月,法定代表人换成李兰香;2023年12月,公众号停更、小程序下线;2024年起,分公司陆续注销、被列异常,注册资本从5000万减到200万;2025年,多地法院执行案件密集出现,大量"全部未履行"。简单来说,就是玩不下去、准备跑了。
一家拿了6轮融资、估值一度超过40亿元、账上曾管理40万平方米空间的公司,法定代表人是一位此前从未在公开报道中出现过的自然人,同时挂名70多家公司,本人被限制高消费。
这是"找人顶包"?我们没有证据,也不能下这个结论。我们更愿意相信,大厦将倾之前,法定代表人的变更可以出于合规安排、内部重组、甚至代持设计;关联企业数量多,也可能是集团化管理的常规操作;被限高与公司实际控制权归属,是两个法律层面的事。
但有三个问题,公开信息目前回答不了:
第一,李兰香是谁?她与创始团队是什么关系?为什么在公司最危险的时点接手?
第二,如果她只是名义负责人,那么真正的决策者在哪里?在债务、欠租、员工薪资这些纠纷中,谁在承担后果?
第三,把70多家公司的法人身份集中在一个被限高的自然人身上,对债权人意味着什么?——限高措施的效力,会不会因此被稀释?
这些问题,需要工商登记档案、股权穿透和法院文书来回答,不是一篇报道能定性的。但至少,"法定代表人"这一栏从创始人换成一位陌生名字这件事本身,值得被记录下来。
王晓鲁2019年说过,联合办公的出路是"实现单店盈利"。李峥2019年说过,行业病根是"造血能力不强"。陈杭也说过同样的话。
三个人在同一个问题上给出了同一个答案,说明这个判断是对的。问题在于,正确判断和正确执行之间,隔着一段很长的路。
支撑这门生意的两股外力,在这几年同时减弱:一是双创热潮带来的新增中小办公需求,二是地方对众创空间、联合办公的补贴与政策倾斜。当外力退去,模式必须靠自身现金流站住。而梦想加的现金流,一头绑在入驻率上,一头绑在业主分成的谈判能力上——这两头,在写字楼租金下行、企业收缩办公面积的周期里,都是被动的。
更关键的是节奏。2018年它在5个月内签约20万平方米,开发速度同比增长十倍;这种速度需要持续的资本输入来兜底。一旦融资窗口关上,规模就从资产变成了负担:每个新空间都要装修、要团队、要爬坡期,而爬坡期的亏损,得由老空间的利润来填。
这就是"造血能力"这个词最残酷的地方:它不是一道选择题,而是一场和时间的赛跑。融来的钱花完之前必须跑通,跑不通,就再没有下一轮。
“我的梦想加”的公众号停在了2023年12月的那场"双十二"活动。那篇文章里,编辑还在认真点评哪张工位照片更有"开光"气质——窗有没有、绿植是不是活的、桌边距有没有1.7米。
同一时期,它的司法记录还在增加。
联合办公这个行业没有消失,灵活办公的需求也真实存在。但这一轮里,明星公司的退场方式几乎是一致的:先停更,再异常,最后是法院的执行公告。梦想加只是其中最完整、也最有反差感的一个——它曾经最不像二房东,最后也没能逃开二房东的账。
至于那个叫李兰香的人是谁,这可能是这个故事里最后一个没有答案的问题。
(全文完)
(以上内容由希鸥网整理自微信公号的公开报道信息以及天眼查企业数据平台信息)